
この記事でわかること
自動車保険を見直すべき5つのタイミングがわかる
補償を削らずに保険料を下げる具体的な手順がわかる
上尾市周辺の走行環境に合った補償の考え方がわかる
上尾市で自動車保険の更新通知が届くたび、「この保険料は妥当なのか」と迷ったまま同じ内容で継続していませんか。結論から申し上げますと、自動車保険は契約内容を1年ごとに点検するだけで、補償を削らずに保険料を下げられる可能性が高い商品です。特に年齢条件・運転者限定・特約の3点は、家族構成の変化に追いつかないまま放置されているケースが目立ちます。実務の現場では、5年以上見直していない契約から年間1万円以上の無駄が見つかることも珍しくありません。この記事では、見直すべきタイミングの見極め方から、埼玉県内の料金水準、上尾市周辺の走行環境をふまえた補償設計までを順に整理します。読み終えるころには、ご自身の保険証券のどこを確認し、何を変えるべきかまで判断できるようになります。
目次
1. 自分に合ったプランか自動車保険を再確認
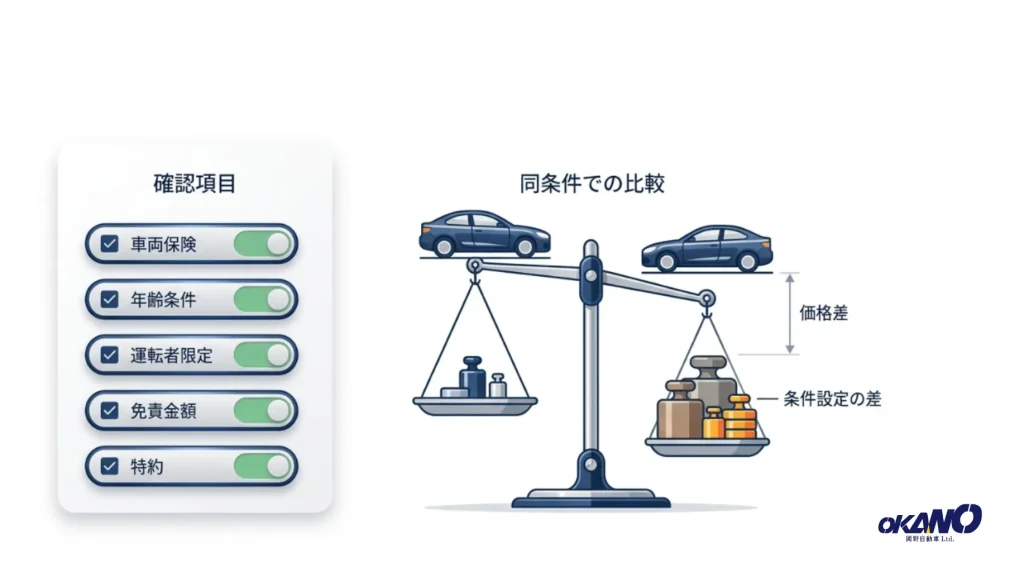
自動車保険の見直しで最初に行うべきは、現在の契約内容を保険証券で1行ずつ確認する作業です。比較サイトで他社の見積もりを取る前に、自分が今どんな契約をしているかを把握しなければ、比較の土台が定まりません。理由は単純で、保険料の差は会社ごとの価格差よりも、契約条件の設定差から生まれる部分が大きいためです。確認すべき項目は、年齢条件・運転者限定・車両保険の有無と免責金額・等級・特約一覧の5つに絞れます。この5項目を書き出す作業は、証券が手元にあれば10分程度で終わります。実務でよく見られるのは、契約当時のまま5年以上一度も条件を触っていないケースです。子どもが独立して家を出たのに運転者の範囲が広いまま、あるいは車を買い替えたのに車両保険の設定が旧車のままという状態が起こります。こうした「変化の取りこぼし」は、保険会社から自動で指摘されるものではありません。更新通知は前年と同条件での継続を前提に届くため、条件が古いまま何年も引き継がれていきます。まずは証券のコピーに蛍光ペンを引きながら、家族の現状と合っているかを一つずつ照合してください。合っていない項目が1つでも見つかれば、その時点が見直しの好機です。
保険証券で最初に見るべき5つの項目
確認の優先順位は、保険料への影響が大きい順に並べると効率的です。最も影響が大きいのは車両保険の有無で、これだけで保険料の3割から5割を占める場合があります。次に年齢条件、運転者限定、免責金額、特約の順に見ていきます。たとえば車両保険の免責金額を0円から5万円に変更するだけでも、年間の保険料が下がるケースがあります。ただし免責を上げれば自己負担も増えるため、貯蓄で吸収できる金額かどうかを基準に判断してください。確認が終わったら、変更したい項目に印を付けて次のステップへ進みます。
ライフステージの変化が見直しの合図になる
保険を見直す最適なタイミングは、家族や車の状況が変わった直後です。具体的には、子どもの就職や進学による独立、車の買い替え、通勤から在宅勤務への切り替え、二台目の購入などが該当します。こうした変化は運転する人と走行距離を直接動かすため、保険料の前提条件が崩れます。実務では、独立した子どもを運転者の範囲に含めたままの契約が最も多く見つかります。変化が起きたら更新月を待たず、その場で代理店に連絡してください。契約途中でも条件変更は可能で、差額が返還される場合もあります。
関連記事:上尾市で30年乗り続ける!愛車の保存を目的とした鈑金塗装
2. 埼玉県内の平均的な月額料金と内容比較
埼玉県内で自動車保険の保険料を比較するときは、月額の総額ではなく「同じ補償内容での差額」を見ることが出発点になります。なぜなら保険料は等級・年齢・車種・使用目的・補償内容の組み合わせで決まり、条件が違えば金額を並べても比較になりません。同じ車種・同じ等級の人が2社の見積もりを取っても、車両保険の有無が違えば金額は倍近く開きます。比較の際は、対人・対物・人身傷害・車両保険の4項目を完全に揃えた見積もりを取ることを徹底してください。この揃え作業を怠ったまま「A社のほうが安い」と判断してしまうのが、現場でよくある失敗パターンです。実務での傾向として、保険料の差が大きく出るのは会社間ではなく、同じ会社の中での条件設定の違いです。等級が1つ違えば割引率が変わり、使用目的が「日常・レジャー」か「通勤・通学」かでも数千円動きます。また車種の型式別料率クラスによっても差が出るため、車を買い替える前に保険料を確認しておくと後悔がありません。まずは現在の契約と同条件で2社から見積もりを取り、差額の理由を1つずつ確認するところから始めてください。理由が説明できない差額は、条件の設定ミスである可能性があります。
| 比較項目 | 確認すべきポイント |
|---|---|
| 対人・対物賠償 | 両方とも無制限になっているか |
| 人身傷害 | 補償額と適用範囲(車内のみか車外も含むか) |
| 車両保険 | 有無・タイプ・免責金額の設定 |
| 使用目的 | 日常レジャーか通勤通学か業務使用か |
同条件で見積もりを揃える具体的な手順
見積もりを揃える手順は3ステップです。第一に、現在の保険証券をコピーして手元に置きます。第二に、証券に記載された補償項目と金額をそのまま伝えて見積もりを依頼します。第三に、届いた見積書の補償欄を証券と照らし合わせ、1項目でもずれていれば再依頼してください。この作業を省くと、安い見積もりが実は補償を削った内容だったという事態が起こります。見積書の「保険料」欄より先に「補償内容」欄を読む習慣をつけることが、比較を成功させる最短の道です。
保険料を左右する等級と使用目的の関係
等級はノンフリート等級制度と呼ばれ、1等級から20等級まで設定されています。無事故で1年経過すると1等級上がり、事故で保険を使うと原則3等級下がります。等級が下がると3年間は割引率が回復しません。そのため少額の修理費であれば、保険を使わず自費で対応したほうが総額で安く済む場合があります。判断の目安は、修理費と3年分の保険料増加額を比べることです。使用目的も同様に、実態と異なる申告は保険金支払いに影響するため、正確に申告してください。
3. 代理店である整備工場に自動車保険を任せる利点
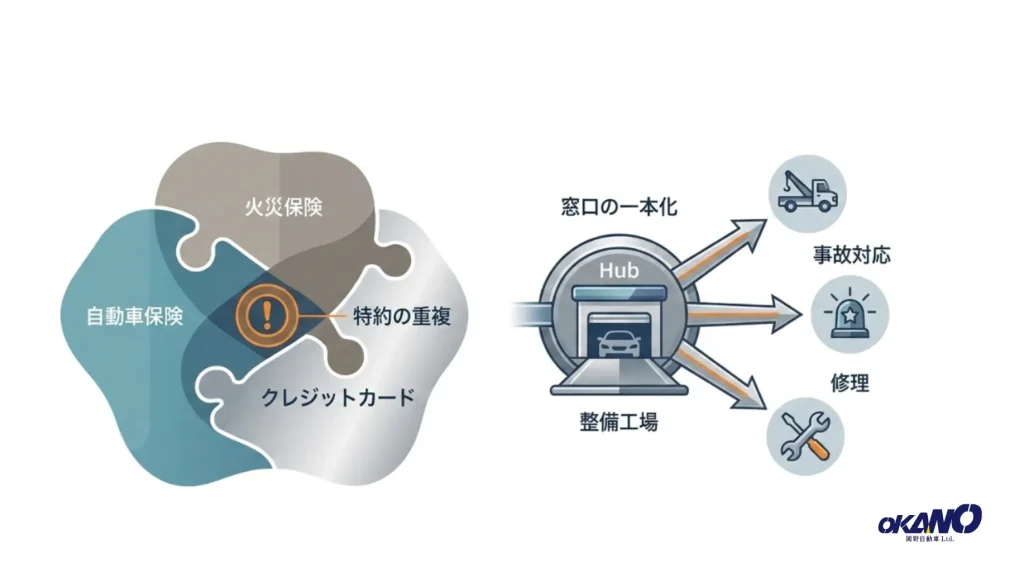
整備工場が保険代理店を兼ねている場合、事故から修理完了までを一つの窓口で完結できる点が最大の利点です。理由は、車の状態を日頃から把握している担当者が、そのまま保険の手続きも担当するためです。通販型では事故受付とレッカー、修理工場の手配、保険会社とのやり取りがそれぞれ別窓口になり、契約者が間に立って情報を伝え直す必要が生じます。整備工場代理店であれば、電話1本で入庫から代車手配まで話が進みます。実務での傾向として、事故直後の3日間は契約者が最も混乱しやすい期間です。相手方との連絡、警察への届出、修理見積もりの取得が同時に発生するためです。ここで顔の見える担当者が段取りを整理してくれる価値は、保険料の数千円差では測れません。また整備工場は車検や点検で年に数回顔を合わせるため、車の買い替えや家族構成の変化を自然に共有できます。これが条件設定のズレを未然に防ぎます。保険料の安さだけで選んで後悔するのは、多くの場合こうした事故対応の場面です。契約先を選ぶときは、「事故が起きた翌朝、誰に電話するか」を具体的に想像してみてください。その相手がすぐ思い浮かぶなら、その契約は適切です。
事故対応で差が出る場面とは
差が出やすいのは、過失割合の交渉と修理範囲の説明の2場面です。過失割合は相手方の保険会社と協議して決まりますが、契約者だけで納得のいく説明を受けるのは容易ではありません。整備工場代理店であれば、車両の損傷状況から事故の状況を技術的に説明できます。修理範囲についても、交換か板金かの判断根拠を目の前で示してもらえます。事故に遭ったら、警察への届出を済ませた直後に代理店へ連絡してください。
代理店型と通販型の使い分けの考え方
両者は優劣ではなく適性の違いです。手続きを自分で調べて完結できる方は通販型、事故時に相談相手が欲しい方は代理店型が向いています。判断材料として、過去5年間の事故や故障の経験を思い出してみてください。一度でも対応に困った経験があるなら、代理店型の価値は保険料差を上回ります。また高齢のご家族が運転する場合も、代理店型のほうが安心して任せられます。迷ったら、両方の見積もりを取って差額を確認してから決めてください。


4. 無駄な特約を外して自動車保険の維持費を下げる
特約の見直しは、補償を削らずに保険料を下げられる数少ない方法です。理由は、特約の中に他の保険や契約と重複しているものが含まれているためです。代表例が弁護士費用特約と個人賠償責任特約で、これらは火災保険やクレジットカードの付帯サービスと重なっている場合があります。重複していても保険金が二重に支払われるわけではないため、片方は無駄な支出になります。確認の手順は3つで、自動車保険の特約一覧を書き出し、火災保険とカードの付帯特典を確認し、重なる項目に印を付けます。作業時間は30分程度です。現場でよくある失敗として、「念のため付けておいた」特約を何年も払い続けているケースがあります。特に新車購入時に一括で勧められた特約は、内容を理解しないまま継続されがちです。ただし外す判断には注意が必要で、弁護士費用特約は追突事故で相手が交渉に応じない場面などで役立ちます。他で代替できないものまで削ってしまうと、いざというときに困ります。まずは重複分だけを外し、残す特約は理由を説明できる状態にしてください。次回の更新時までに一覧を作っておけば、担当者との相談が短時間で済みます。
注意
特約の重複は「無駄」とは限りません。補償の対象範囲や上限額が異なる場合があり、外すと補償が薄くなることがあります。外す前に必ず両方の約款で対象範囲を確認し、判断に迷うときは代理店に相談してください。
重複しやすい特約の見つけ方
重複が起きやすいのは、個人賠償責任・弁護士費用・ロードサービス関連の3種類です。個人賠償責任は火災保険や自転車保険に付いていることが多く、家族全員が対象になる契約なら1つで足ります。ロードサービスは自動車保険に標準付帯される一方、JAFやカード会員特典とも重なります。確認は保険証券と会員規約を並べて突き合わせるだけで済みます。重複を1つ外せば、年間で数千円の削減につながります。
残すべき特約と外してよい特約の線引き
判断基準は「他で代替できるかどうか」の一点です。他の保険やサービスで同等の補償が確保できるなら外して構いません。逆に自動車保険にしか付けられない補償は残すのが原則です。たとえば車両保険の車対車限定タイプや、レンタカー費用に関する特約は代替が効きません。外す候補が決まったら、削減額と失う補償を書き出して比較してください。数千円の節約のために大きな不安を抱えるなら、その特約は残す判断が妥当です。
関連記事:上尾市で旧車をレストア!思い出を繋ぐキズ、へこみ修理
5. 上尾市周辺での事故多発地点とリスク回避
上尾市周辺で事故リスクを下げるには、日常的に通る道の特徴を把握して走行計画を立てることが有効です。理由は、事故の多くが遠出の際ではなく、通い慣れた生活圏の道で起きているためです。上尾市は国道17号や中山道が南北に走り、通勤時間帯には交通量が集中します。加えて幹線道路から住宅街へ抜ける生活道路には、見通しの悪い交差点や一時停止の多い区間が含まれます。信号のない交差点での出会い頭、右折時の対向直進車との接触、駐車場出入口での接触が典型的な発生パターンです。2026年現在も、自転車や歩行者との接触リスクは駅周辺で高い状態が続いています。実務での傾向として、事故報告の多くは自宅から半径5キロ以内で発生しています。慣れによる確認不足が主な要因です。対策は具体的に3つあり、朝の通勤ルートで一時停止の位置を事前に確認すること、雨天時は普段より5分早く家を出ること、駐車場では前向き駐車を避けて後退で入れることです。こうした行動の積み重ねが等級を守り、結果として保険料の上昇を防ぎます。まずはご自身の通勤ルートを地図上でなぞり、交差点の数と一時停止の位置を数えてみてください。
生活圏で起きやすい事故の型を知る
生活圏の事故は、出会い頭・追突・後退時接触の3類型に集約されます。出会い頭は一時停止線での停止が不十分な場合に起こり、右折時は対向車の速度を見誤ることが原因になります。後退時接触は駐車場での確認不足です。いずれも数秒の確認で防げる型である点が共通しています。対策として、停止線では必ずタイヤを止めて左右を2回確認してください。習慣化すれば、年間の走行距離が長い方ほど効果が大きくなります。
走行環境に合った補償の組み立て方
走行環境に応じて補償の重点は変わります。市街地中心で短距離走行が多い方は、対物賠償と車両保険の設定を厚くしておくと安心です。低速でも建物や設備に接触すれば損害額は大きくなります。一方、高速道路の利用が多い方は人身傷害の補償額を重視してください。ご自身の年間走行距離と主な走行場所を書き出したうえで、代理店に補償設計を相談するのが確実な進め方です。
6. 年齢条件の設定ミスで損をしていませんか?
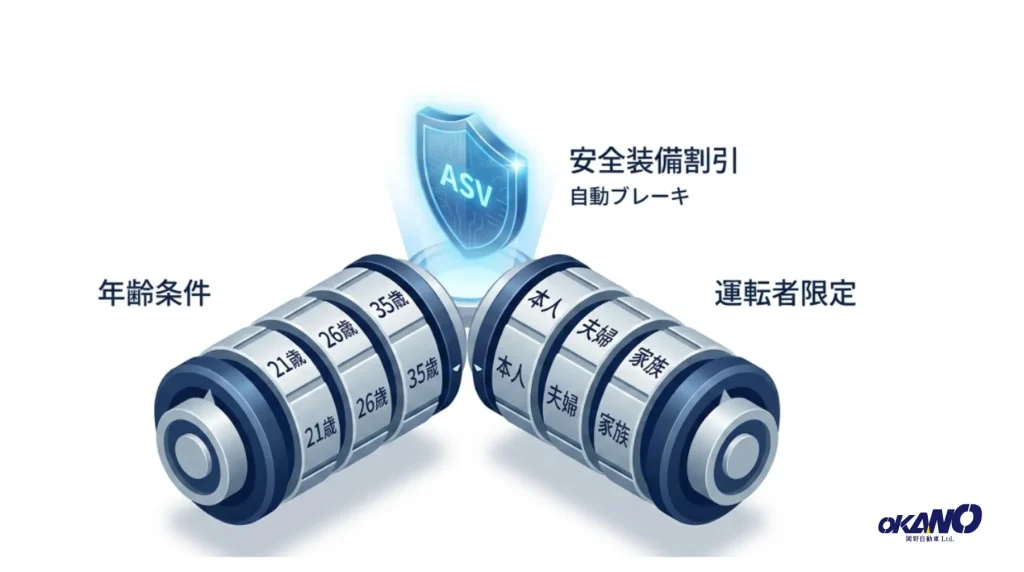
年齢条件は、運転する人のうち最も若い人に合わせて設定する項目です。理由は、この条件が「設定した年齢未満の人が運転して事故を起こした場合、保険金が支払われない」という仕組みだからです。設定区分は保険会社によって異なりますが、全年齢補償・21歳以上・26歳以上・35歳以上といった段階が一般的です。区分が上がるほど保険料は下がるため、家族の年齢が上がったタイミングで見直せば負担を減らせます。確認は保険証券の「年齢条件」欄を見るだけで、1分で終わります。実務での傾向として、子どもが免許を取った年に全年齢補償へ下げたまま、その後10年近く放置している契約が多く見つかります。子どもが26歳を超えていれば区分を引き上げられるのに、通知が来ないため気づかないのです。逆に危険なのが、条件を上げすぎている状態です。帰省した21歳の子どもに車を貸し、35歳以上補償のまま事故が起きれば補償対象外になります。判断の手順は3つで、車を運転する可能性のある人を全員書き出し、その中の最年少者の年齢を確認し、その年齢を下回らない区分を選びます。年齢条件は契約途中でも変更できるため、誕生日を迎えたらその月に代理店へ連絡してください。
年齢区分を上げられるタイミングの見極め
見極めの起点は、家族の誕生日をカレンダーに書き込むことです。21歳・26歳・35歳の3つの節目を迎えた月に、証券の年齢条件欄を確認してください。区分が1段階上がるだけで保険料の負担は目に見えて軽くなります。ただし、その年齢未満の人が今後も運転する予定があるかを先に確認する必要があります。予定がないと判断できたら、更新月を待たず途中変更を申し出てください。差額は日割りで精算される場合があります。
条件を上げすぎたときに起きるリスク
年齢条件を上げすぎると、条件未満の人の事故は補償されません。修理費も相手方への賠償も全額自己負担となり、節約額をはるかに超える損失が生じます。特に注意したいのが、進学で別居した子どもが長期休暇に帰省する場面です。別居していても一時的に運転するなら、その期間の扱いを事前に確認してください。判断に迷う場合は、車を貸す前に代理店へ電話するのが最も確実な方法です。
関連記事:蓮田市で30年愛される事故修理店!思い出をカタチに戻す


7. 家族限定特約の見直しで節約する方法
運転者限定は、実際に運転する人の範囲を狭めるほど保険料が下がる仕組みです。区分は限定なし・家族限定・夫婦限定・本人限定の順に狭くなり、狭いほど割引率が高くなります。年齢条件と組み合わせることで、削減効果はさらに大きくなります。確認方法は証券の「運転者限定」欄を見るだけで、所要時間は1分です。見直しの手順は3ステップで、この1年で実際にハンドルを握った人を全員書き出し、今後1年で運転する予定の人を加え、その範囲に合う最も狭い区分を選びます。現場でよく見られる失敗は、子どもが独立して家を出たのに家族限定のままにしているケースです。夫婦だけで使っているなら夫婦限定に、通勤で本人しか乗らないなら本人限定に変更できます。一方で、範囲を狭めすぎる危険もあります。友人に運転を代わってもらう、実家の親が一時的に乗るといった場面で補償が外れるためです。ここで押さえておきたいのが、多くの契約では別居している未婚の子は「家族」に含まれるという点です。範囲の定義は保険会社ごとに細部が異なるため、変更前に約款で確認してください。まずは過去1年の運転者を書き出す作業から始めましょう。
| 限定区分 | 向いている世帯の状況 |
|---|---|
| 本人限定 | 契約者だけが通勤や買い物で運転している世帯 |
| 夫婦限定 | 子どもが独立し、夫婦のみで車を使っている世帯 |
| 家族限定 | 同居の子どもや親も運転する機会がある世帯 |
| 限定なし | 友人や知人に運転を任せる場面が想定される世帯 |
運転者の範囲を正しく棚卸しする手順
棚卸しは紙1枚で完了します。左側に運転者の名前、右側に運転頻度と用途を書き出してください。年に1回程度しか運転しない人がいる場合は、その1回のために範囲を広げるべきかを検討します。年1回の運転のために1年分の保険料を上乗せするより、その日だけ別の移動手段を選ぶほうが合理的な場合もあります。書き出した内容をそのまま代理店に見せれば、最適な区分を提案してもらえます。
限定を狭めるときに確認すべき例外
確認すべき例外は、別居家族・同居の親族・業務上の運転の3点です。「家族」の定義は保険会社ごとに範囲が異なります。同居していれば親族まで含む契約もあれば、配偶者と子に限る契約もあります。介護のために親を乗せて運転する機会が増えた場合なども、範囲の見直しが必要になります。変更を決める前に、約款の該当ページを担当者と一緒に読み合わせてください。5分で済む確認が、後の大きな損失を防ぎます。
関連記事:上尾市で車検整備を一生モノの思い出に!名車保存のサポート
8. 最新の安全装備による自動車保険の割引制度
安全装備による割引は、対象車であることを申告して初めて適用される制度です。代表的なものが、自動ブレーキを搭載した車を対象とするASV割引です。理由は、衝突被害軽減ブレーキの装着車は事故発生率が低いというデータに基づき、料率が調整されているためです。適用条件は車の型式が発売から一定期間内であることなど、保険会社ごとに定められています。確認方法は3つで、車検証で型式を確認し、車両の取扱説明書で安全装備の名称を調べ、代理店に適用可否を照会します。現場でよくある失敗は、中古車を購入した際に安全装備の有無を申告し忘れるケースです。新車購入時はディーラーが手続きを行うため漏れにくい一方、中古車や個人売買では見落としが起こります。2026年現在、多くの車種に自動ブレーキが標準装備されており、対象となる可能性は年々広がっています。また安全装備は割引だけでなく、事故そのものを減らす効果があります。追突の被害軽減、駐車場での踏み間違い抑制など、日常の場面で作動します。次回の更新前に車検証を手元に用意し、型式を担当者に伝えて割引の対象かどうかを確認してください。
割引確認の3ステップ
割引の対象になる装備と確認方法
対象となる代表的な装備は、衝突被害軽減ブレーキと誤発進抑制機能です。確認は車検証の型式を控えて代理店に照会するのが最短で、電話1本で判定できます。自己判断で「付いているはず」と決めつけないことが重要です。同じ車種でもグレードによって装備が異なる場合があるためです。中古車を購入した方は、納車後すぐに照会してください。適用漏れが判明した場合、次回更新から反映されます。
ドライブレコーダーが果たす役割
ドライブレコーダーは、事故時の状況を客観的に示す証拠として機能します。過失割合の協議では、当事者双方の主張が食い違う場面が頻繁に起こります。映像があれば信号の色や進入速度を確認でき、協議が短期間で収まります。設置する場合は前方だけでなく後方カメラも検討してください。追突された際の記録が残ります。記録媒体は定期的に確認し、上書きされて必要な映像が消えていないかを月1回点検すると安心です。
9. 対人・対物賠償を無制限にするべき理由
対人賠償と対物賠償は、節約対象から外して必ず無制限に設定すべき項目です。理由は、賠償額に上限を設けても保険料の下がり幅がわずかである一方、上限を超えた分は全額自己負担になるためです。人身事故では治療費に加えて休業損害や後遺障害への賠償が発生し、賠償額が数千万円規模に達する事例が現実に起きています。自賠責保険だけでは到底まかないきれません。対物についても同様で、店舗や住宅に突っ込めば建物の修理費に加えて営業補償が請求されます。確認は証券の「対人賠償」「対物賠償」欄を見て、両方に「無制限」と記載されているかをチェックするだけです。実務での傾向として、対人は無制限なのに対物だけ2,000万円や3,000万円で止まっている契約が見つかります。対物は上限があっても大丈夫だという誤解が背景にあります。しかし線路への進入で電車を止めた場合や、高額な輸入車と接触した場合、賠償額は容易に上限を超えます。保険料を下げたいなら、削るべきは車両保険の免責金額や重複特約であり、賠償部分ではありません。今すぐ証券を開き、2箇所の記載を確認してください。無制限でなければ、その場で変更を申し出るべき状態です。
注意
対人賠償は自賠責保険で不足する部分を補う仕組みです。自賠責だけでは賠償額をまかなえない場面があるため、任意保険の対人賠償を外す選択肢は現実的ではありません。賠償部分を削って保険料を下げる方法は避けてください。
上限を設けた場合に生じる自己負担
上限を超えた賠償額は、契約者本人が支払う義務を負います。支払いが長期化すれば、住宅ローンや教育費と並行して負担が続きます。賠償責任には時効までの長い期間があるため、一度の事故が家計に何年も影響します。対物2,000万円の契約で3,000万円の損害が生じれば、差額1,000万円が自己負担です。無制限との保険料差はこの金額に見合いません。証券で上限を見つけたら、迷わず無制限へ変更してください。
人身傷害と搭乗者傷害の使い分け
人身傷害は自分や同乗者のケガに対し、過失割合に関係なく実際の損害額が支払われる補償です。搭乗者傷害は、ケガの部位や症状に応じて定額が支払われる仕組みで、両者は役割が異なります。優先すべきは人身傷害で、治療が長引いた場合の支えになります。補償額は世帯の収入と家族構成をもとに決めてください。子育て世帯なら手厚めに設定しておくと、万一の際の生活再建がしやすくなります。


経験豊富な熟練の技術
10. 納得のいくまで相談できる地元の窓口
保険の見直しを確実に進めるには、証券を持参して対面で相談できる窓口を1つ確保することが近道です。理由は、条件変更の判断には家族構成や運転実態といった個別事情が絡み、画面上の入力項目だけでは拾いきれないためです。相談に持っていく物は3点で、保険証券・車検証・運転する家族の一覧です。この3点が揃えば、相談は30分程度で終わります。事前に「保険料を下げたい」「補償は落としたくない」といった希望を1行で書いておくと、話が早く進みます。実務での傾向として、質問を用意せずに来店した方ほど、相談後も判断を先送りにしがちです。逆に「年齢条件を上げられるか」「この特約は重複していないか」と具体的に尋ねた方は、その場で結論が出ます。相談先を選ぶ際は、車のことも保険のことも一緒に相談できるかを基準にしてください。整備工場が代理店を兼ねていれば、車検・点検・保険の相談を一度に済ませられます。また上尾市周辺の道路事情を知る担当者であれば、走行環境に即した補償設計を提案できます。まずは次回の車検や点検の予約時に、保険の相談も併せて希望する旨を伝えてみてください。
相談前に準備しておくと話が早い資料
準備すべき資料は、保険証券・車検証・年間走行距離のメモの3点です。走行距離はメーターの数値を1年前の車検証と比べれば概算できます。走行距離が減っている方は、使用目的の変更で保険料が下がる可能性があります。在宅勤務が増えて通勤に使わなくなった場合が典型例です。加えて、火災保険の証券も持参すると特約の重複確認が同時に進みます。資料が揃うほど、提案の精度は上がります。
見直しを毎年の習慣にする仕組み
習慣化の方法は単純で、更新月の2か月前に確認日をカレンダーへ登録するだけです。更新通知が届いてから慌てると、比較や相談の時間が取れません。2か月あれば見積もりの取得と条件変更が余裕をもって進みます。確認項目は本記事で挙げた年齢条件・限定範囲・特約・賠償額の4点に絞れば、毎年15分で終わります。この15分が、家計の固定費を毎年少しずつ軽くしていきます。今年の更新月を今すぐ手帳で確認してください。
上尾市で無理なく保険料を抑えるために
自動車保険の節約は、補償を削ることではなく条件設定を現状に合わせ直す作業から始まります。年齢条件・運転者限定・特約の重複という3点を点検すれば、補償を維持したまま負担を軽くできます。一方で対人・対物賠償は無制限を維持してください。まずは証券を開き、次の3つを実行しましょう。
上尾市の自動車保険の見直しに関するよくある質問
自動車保険の見直しは何年ごとに行うべきですか
A. 毎年の更新時に必ず点検してください。
確認するのは年齢条件・運転者限定・特約・賠償額の4点だけです。更新月の2か月前を確認日と決めておけば、毎年15分で完了します。
契約の途中でも条件を変更できますか
A. 契約期間中でも変更できます。
年齢条件や運転者限定は途中変更に対応しており、差額が精算される場合もあります。家族構成が変わったら更新月を待たず連絡してください。
対物賠償は無制限にしないと危険ですか
A. 対人・対物ともに無制限を推奨します。
上限を超えた分は全額自己負担になります。店舗への接触では営業補償も加わるため、上限設定による削減額に見合いません。
整備工場の代理店と通販型はどちらが得ですか
A. 事故時の対応を重視するなら代理店型が向いています。
入庫から代車手配までを一つの窓口で進められます。手続きを自分で完結できる方は通販型でも問題ありません。


 の部分をアットマークに差し替えてご利用ください。